Curve Pay: Wallet & Cashback

Capturas de pantalla
Detalles
- Valoración
- 923.00 reseñas
- Versión
- 5.53.0
- Desarrollador
- Curve OS
Análisis de Norviv
Cuando una aplicación financiera reúne varias tarjetas en un mismo lugar, la promesa resulta atractiva, pero también exige mirar más allá del cashback o de la comodidad inicial. Después de probar Curve Pay: Wallet & Cashback, mi impresión es que su valor depende menos de sustituir por completo a tu banco y más de cómo organizas tus pagos, qué tarjetas quieres tener disponibles y cuánto control deseas conservar sobre cada operación. Es una app gratuita de finanzas desarrollada por Curve OS, con una valoración media de 3,0 y más de un millón de instalaciones.
La aplicación está pensada para quienes llevan varias tarjetas y prefieren no cambiar físicamente de una a otra. En lugar de presentar Curve Pay como una cuenta bancaria tradicional, yo la entiendo mejor como una capa de gestión para centralizar métodos de pago. Esa diferencia es importante: puede simplificar la rutina diaria, pero no elimina la necesidad de revisar tus tarjetas originales, sus condiciones y los movimientos que aparecen en cada entidad.
Qué aporta Curve Pay cuando quieres concentrar tus pagos
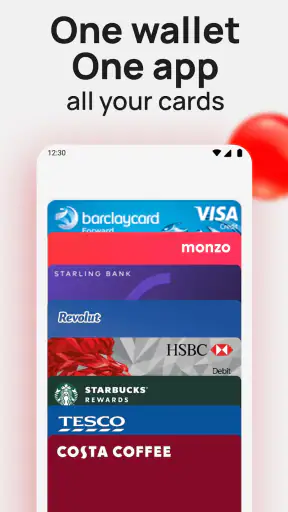
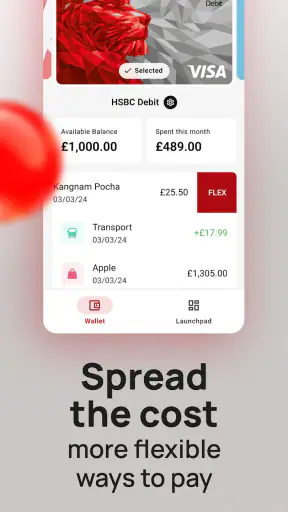
En mi uso, la idea más útil es tener una cartera digital desde la que elegir qué tarjeta utilizar. Esto puede ser práctico si tienes una tarjeta para gastos cotidianos, otra que te ofrece ventajas concretas y una tercera reservada para compras específicas. En vez de sacar varias tarjetas de la cartera, puedes seleccionar la que corresponde desde la aplicación y mantener una experiencia más ordenada.
Ese enfoque también cambia la forma de pensar en tus pagos. Una tarjeta física suele obligarte a decidir antes de salir de casa. Con Curve Pay, la decisión puede trasladarse al momento de la compra, siempre que tengas claro qué tarjeta está activa. Para mí, esa flexibilidad es una fortaleza real, aunque introduce una responsabilidad: comprobar la selección antes de pagar para no cargar el gasto en el medio equivocado.
La promesa de recibir cashback puede hacerla más interesante para quienes ya comparan sus tarjetas y quieren aprovechar mejor sus compras. Aun así, no la usaría únicamente por esa palabra. El beneficio práctico dependerá de las condiciones aplicables a tu cuenta y de cómo encaje con tus hábitos. Si no revisas los detalles, es fácil valorar una recompensa de forma superficial y pasar por alto aspectos más importantes, como el control del gasto o la claridad de los movimientos.
Un escenario cotidiano donde sí le encuentro sentido
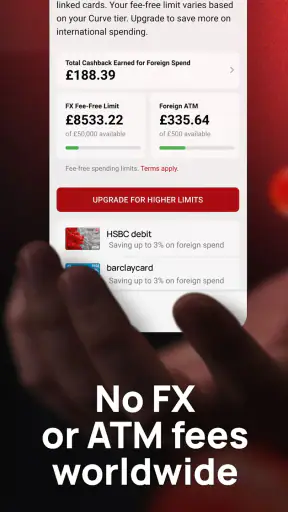
Imagina que sales de viaje con una tarjeta asociada a tu cuenta principal y otra que prefieres usar fuera de tu país. En lugar de llevar ambas a mano, puedes organizar tus opciones en la aplicación y escoger la adecuada cuando llega el momento de pagar. La ausencia de comisiones al viajar, tal como se presenta el servicio, puede ser un atractivo para este perfil, sobre todo si haces pagos internacionales con cierta frecuencia.
Yo, sin embargo, mantendría una tarjeta física de respaldo. Una aplicación no debería convertirse en el único punto de acceso a tu dinero durante un viaje. Llevar una alternativa separada permite reaccionar si el teléfono se queda sin batería, si pierdes acceso a la cuenta o si una operación necesita revisión. Esta no es una crítica exclusiva a Curve Pay; es una precaución razonable para cualquier herramienta que concentre pagos.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
La diferencia frente a una cartera digital convencional
Las carteras digitales habituales suelen centrarse en guardar tarjetas para pagar desde el teléfono. Curve Pay se orienta más a administrar varias tarjetas como una experiencia unificada. Esa diferencia puede ser valiosa si tu problema principal es la dispersión de medios de pago, no simplemente la falta de una tarjeta en el móvil.
Frente a una cuenta bancaria tradicional, no la elegiría como sustituto automático. El banco sigue siendo el lugar que utilizo para consultar el origen del dinero, gestionar servicios propios y resolver asuntos relacionados con mi cuenta principal. Curve Pay tiene más sentido como herramienta intermedia: ayuda a decidir qué tarjeta usar, pero no convierte todas tus relaciones financieras en una sola entidad.
También hay una diferencia frente a una tarjeta con recompensas propia. Si ya utilizas una tarjeta que te resulta clara, fiable y suficientemente ventajosa, añadir una capa adicional puede no compensar. El beneficio aparece sobre todo cuando tienes varias opciones y la comodidad de reunirlas supera el esfuerzo de aprender otro flujo de pagos.
Control, confianza y momentos que conviene revisar
En una aplicación financiera, la confianza no debería basarse solo en una interfaz agradable. Yo prestaría atención a los controles visibles de la cuenta, a las opciones que aparecen antes de confirmar una operación y a la facilidad para entender qué tarjeta está seleccionada. Una buena experiencia no consiste únicamente en pagar rápido; también debe permitir corregir una elección y detectar un movimiento que no reconoces.
La versión actual indicada para la aplicación es la 5.53.0 y funciona desde Android 9. Es un dato práctico si utilizas un teléfono que no has actualizado recientemente. Antes de organizar toda tu cartera alrededor del servicio, comprobaría que tu dispositivo es compatible y que puedes acceder con normalidad a las funciones necesarias. En una herramienta de pagos, la compatibilidad no es un detalle menor: una actualización pendiente o un sistema antiguo puede convertirse en una molestia justo cuando necesitas pagar.
Qué revisaría al añadir una tarjeta
Mi recomendación es incorporar las tarjetas una por una, no todas de golpe. Después de añadir cada una, comprobaría el nombre con el que aparece, la tarjeta elegida por defecto y la forma en que se muestra una operación de prueba. Este pequeño proceso reduce el riesgo de confundir dos tarjetas parecidas, especialmente si pertenecen al mismo banco o tienen diseños similares.
También revisaría las notificaciones y los avisos relacionados con los pagos. No basta con saber que una compra se ha completado; conviene identificar qué medio la ha procesado y cuándo se refleja en la tarjeta original. Si la aplicación y el banco muestran información en momentos distintos, no asumiría automáticamente que existe un error. Compararía ambos registros antes de reclamar o repetir una operación.
Un hábito que me parece especialmente útil es abrir la app antes de una compra importante, confirmar la tarjeta activa y cerrar después revisando el movimiento. Para una compra pequeña puede parecer excesivo, pero en un viaje, una reserva o un gasto elevado aporta una capa de tranquilidad. La rapidez es útil, pero la confirmación consciente evita errores más difíciles de resolver.
Los momentos sensibles para tus datos y tu dinero
Las aplicaciones de finanzas manejan información que merece atención: tarjetas, movimientos, identidad y hábitos de compra. Por eso, durante la configuración yo leería las pantallas de permisos y las opciones de privacidad en lugar de aceptarlas sin mirar. La regla que aplico es sencilla: conceder solo lo que entiendo y revisar de nuevo cualquier solicitud que aparezca fuera del proceso esperado.
No interpretaría una pantalla de permiso como una prueba automática de que la aplicación es segura o insegura. La decisión depende de qué se solicita, por qué se solicita y si la app ofrece una alternativa razonable. Si una función no es necesaria para mi forma de uso, prefiero no activarla hasta comprender su utilidad. Esa cautela es más valiosa que confiar ciegamente en el nombre del desarrollador o en la popularidad de la aplicación.
La presencia de 64 mil valoraciones muestra que existe un uso amplio, aunque la media de 3,0 invita a leer la experiencia con moderación. Yo no tomaría esa cifra como una sentencia definitiva, pero sí como una señal para probar el servicio gradualmente. Primero añadiría una tarjeta de uso controlado, comprobaría los pagos y solo después decidiría si quiero convertirlo en mi herramienta principal para varias tarjetas.
Cómo conservar capacidad de decisión
La autonomía del usuario se nota en las decisiones que puede tomar sin quedar atrapado en un flujo confuso. En mi caso, buscaría con claridad cómo cambiar la tarjeta utilizada, cómo revisar las operaciones y cómo actuar si una compra aparece duplicada o no coincide con lo esperado. También mantendría actualizados los datos de contacto de la cuenta y protegería el teléfono con bloqueo de pantalla.
Si compartes el móvil con otra persona, sería especialmente cuidadoso. Una cartera digital no debería quedar abierta para que cualquiera pueda cambiar la tarjeta seleccionada o consultar información sensible. La comodidad de tenerlo todo en un solo sitio aumenta la importancia de proteger el acceso al dispositivo y de cerrar las sesiones cuando corresponda.
Otro punto que considero importante es no confundir la agrupación visual con una agrupación real de responsabilidades. Aunque Curve Pay muestre tus tarjetas juntas, cada tarjeta original puede conservar sus propias reglas, límites, seguros, reclamaciones y fechas de liquidación. Cuando surge un problema con un cargo, conviene identificar dónde se produjo realmente y conservar los comprobantes necesarios. La app puede ayudarte a organizar el pago, pero no sustituye la lectura de las condiciones de cada emisor.
Cuándo el cashback y el viaje pesan de verdad
La posibilidad de obtener cashback puede ser útil para una persona que paga con frecuencia y está dispuesta a revisar cómo funciona la recompensa. Yo lo vería como un extra, no como el motivo único para centralizar todas mis tarjetas. Si el sistema exige cambiar hábitos, controlar categorías o consultar condiciones con frecuencia, el tiempo invertido también forma parte del coste real, aunque la descarga sea gratuita.
En viajes, la propuesta resulta más fácil de justificar. Poder llevar una selección ordenada de tarjetas y evitar comisiones al viajar puede reducir fricción, especialmente cuando alternas entre una tarjeta de compras, una de gastos diarios y otra que prefieres reservar. Aun así, haría una prueba antes de salir y mantendría una alternativa independiente. No esperaría a estar en otro país para descubrir que una tarjeta no está disponible, que una operación necesita confirmación o que no recuerdas qué opción estaba activa.
Para quien solo tiene una tarjeta y paga casi siempre en los mismos comercios, el beneficio probablemente sea menor. En ese caso, una cartera digital sencilla o la aplicación del propio banco puede resultar más directa. Curve Pay empieza a destacar cuando existe una necesidad concreta de reunir opciones, no simplemente porque cualquier tarjeta pueda guardarse en un teléfono.
Fricciones que no ignoraría
La principal dificultad que veo es mental: hay que recordar que la tarjeta visible en Curve Pay no es necesariamente la que quieres utilizar siempre. Si cambias de opción con frecuencia, una distracción puede enviar el gasto a una cuenta inesperada. La solución es crear una rutina de comprobación y evitar cambios impulsivos justo antes de pagar.
Otra posible fricción es la duplicación de información. Puedes terminar consultando Curve Pay y, además, las aplicaciones de tus bancos para confirmar saldos y movimientos. Para algunas personas, esa doble revisión será una molestia. Para mí, en cambio, es aceptable mientras la app aporte una ventaja clara en la selección de tarjetas. Si la centralización no te ahorra tiempo, mantener todo en la aplicación del banco puede ser más sencillo.
La valoración media de 3,0 también hace que no recomendaría una migración total desde el primer día. Probaría la aplicación con gastos pequeños, observaría cómo se comportan las notificaciones y evaluaría si el cambio de tarjeta es suficientemente claro. Este enfoque permite juzgarla por tu experiencia sin poner en riesgo todos tus pagos habituales.
Para quién la recomendaría y quién debería pasar
Yo la recomendaría a usuarios que llevan varias tarjetas, viajan, comparan beneficios o quieren reducir el número de tarjetas físicas que transportan. También puede encajar con alguien organizado, capaz de revisar qué tarjeta está activa y dispuesto a mantener una alternativa para emergencias. En esos casos, la combinación de cartera centralizada, cashback y uso internacional tiene una lógica práctica.
No la elegiría como primera opción para quien busca una cuenta bancaria completa, una experiencia absolutamente minimalista o una única fuente de información financiera. Tampoco la recomendaría sin reservas a una persona que suele olvidar qué tarjeta ha seleccionado o que prefiere resolver cualquier incidencia directamente con su banco. Para ese perfil, la capa adicional puede generar más confusión que comodidad.
La clasificación PEGI 3 indica que la aplicación está considerada apta para todas las edades desde el punto de vista del contenido, pero eso no significa que un menor deba utilizar servicios financieros sin supervisión. La gestión de tarjetas y pagos requiere responsabilidad, comprensión de las consecuencias y controles adecuados en la cuenta.
Mi veredicto después de probarla
Curve Pay: Wallet & Cashback me parece una herramienta interesante para ordenar varias tarjetas y elegir entre ellas desde un solo lugar. Su mejor argumento no es que reemplace a tu banco, sino que puede hacer más cómoda la gestión diaria cuando tienes métodos de pago diferentes y quieres aprovecharlos según la situación.
La usaría de forma progresiva: añadiría una tarjeta, comprobaría los controles, haría pagos pequeños y revisaría cómo se reflejan en el banco original. Después decidiría si el cashback y la comodidad de viajar justifican incorporar más opciones. Esa estrategia también permite conservar el control sobre tus datos y detectar pronto cualquier parte del proceso que no te resulte clara.
Con más de un millón de instalaciones y una trayectoria que comenzó el 15 de diciembre de 2016, no es una propuesta experimental recién aparecida. Aun así, su valoración media y la necesidad de coordinar varias tarjetas aconsejan una actitud prudente. Es gratuita, funciona desde Android 9 y puede aportar bastante a un usuario organizado, pero no es una solución universal. Mi recomendación final es probarla como capa de gestión, no como sustituto automático de tus bancos ni como única vía de acceso a tu dinero.
Preguntas frecuentes
01¿Qué es Curve Pay: Wallet & Cashback y para qué sirve?
Curve Pay es una aplicación financiera que reúne varias tarjetas de débito y crédito en una sola tarjeta y billetera digital. Desde la app puedes añadir tus tarjetas compatibles, elegir cuál utilizar en cada compra y consultar determinados movimientos. También ofrece funciones de cashback y ventajas adicionales según el país, el tipo de cuenta y las promociones disponibles. Antes de descargarla, conviene comprobar si el servicio está disponible en tu región.
02¿Cómo funciona el cashback de Curve Pay?
El cashback de Curve Pay depende del plan contratado, del comercio participante y de las condiciones vigentes en el momento de la compra. No todas las transacciones generan recompensas y pueden existir límites, exclusiones, periodos promocionales o requisitos de activación. La aplicación suele mostrar información relacionada con las recompensas, pero es recomendable leer los términos antes de pagar, ya que la disponibilidad y el porcentaje de cashback pueden variar según el país.
03¿Es seguro utilizar Curve Pay para gestionar mis tarjetas?
Curve Pay incorpora medidas de seguridad habituales en servicios financieros, como autenticación de la cuenta, controles desde la aplicación y posibilidad de gestionar la tarjeta desde el teléfono. Aun así, la seguridad también depende de proteger tu dispositivo, utilizar una contraseña única y activar las opciones de verificación disponibles. Antes de registrarte, revisa la política de privacidad, las condiciones del servicio y los permisos solicitados por la aplicación.
04¿Qué tarjetas y métodos de pago se pueden añadir a Curve Pay?
La compatibilidad puede variar según el país, el emisor de la tarjeta y el tipo de tarjeta. Generalmente, Curve está diseñada para vincular determinadas tarjetas de débito y crédito emitidas por entidades compatibles, aunque algunas tarjetas corporativas, prepago o de ciertos proveedores pueden estar excluidas. Durante la configuración, la aplicación te indicará si una tarjeta puede añadirse. También es importante verificar posibles comisiones por conversión o uso en el extranjero.
05¿Curve Pay es gratuita o tiene planes de pago?
Curve Pay puede ofrecer un plan gratuito junto con opciones de pago que incluyen funciones, límites o beneficios adicionales. Las condiciones exactas pueden cambiar con el tiempo y dependen del mercado en el que se utilice la aplicación. Antes de completar el registro, revisa cuidadosamente el precio de cada plan, los periodos de prueba, las comisiones, los límites de cashback y las condiciones de cancelación para evitar cargos inesperados.


